预见2023 《2023年中国无纺布行业全景图谱》(附市场现状、竞争格局和发展趋势等)
一、行业概述
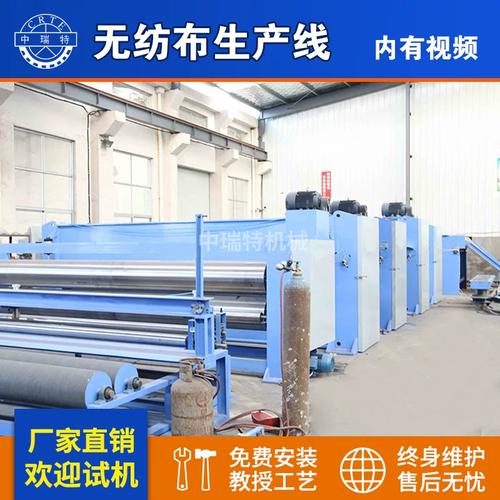
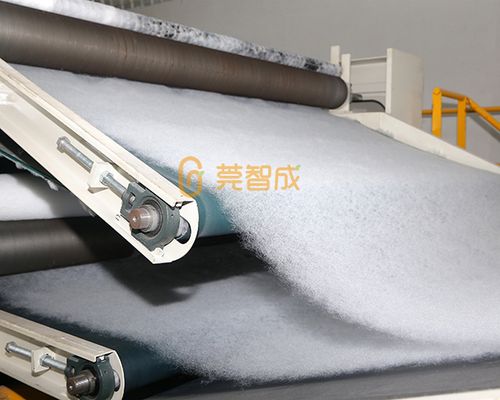
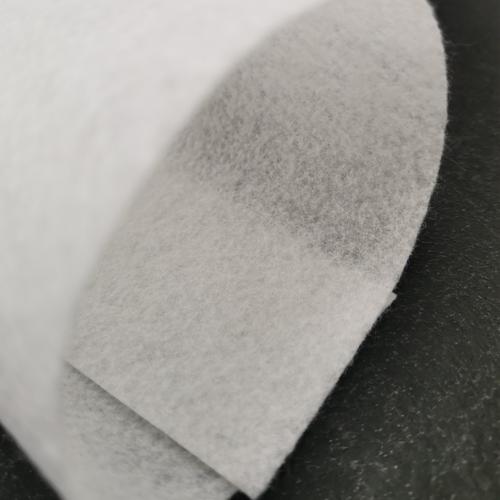
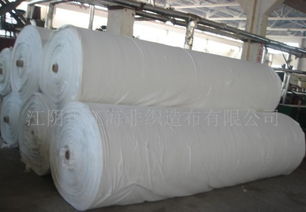
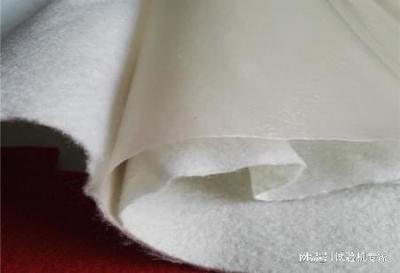
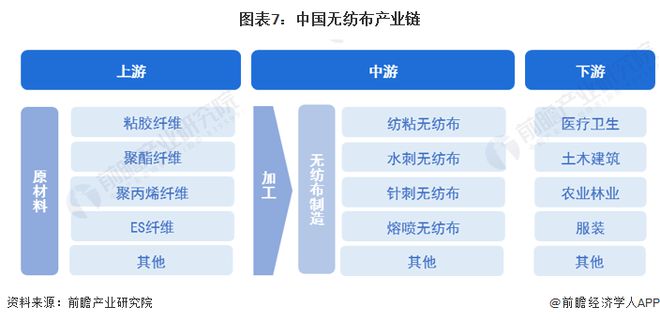
无纺布(非织造布)是指不经纺纱织布而形成的织物,由定向或随机纤维通过摩擦、抱合或粘合等方式结合而成。根据生产工艺,无纺布主要分为水刺、热风、纺粘、熔喷、针刺、缝编等类别。其中,针刺无纺布是采用针刺法(机械加固)将纤维网反复穿刺,使纤维相互缠结而制成的非织造布,具有工艺流程短、成本低、透气性好、强度高等特点,广泛应用于土工布、过滤材料、汽车内饰、家居用品、医疗防护等领域。
二、市场现状
- 全球市场:近年来全球无纺布市场保持稳定增长,2022年市场规模约为500亿美元,预计2023年将突破530亿美元。针刺无纺布作为重要品类,约占全球无纺布产量的15%-20%,在土工建筑、汽车、过滤等领域的应用持续扩大。
- 中国市场:中国是全球最大的无纺布生产国和消费国,2022年无纺布总产量超过800万吨,其中针刺无纺布产量约130万吨,同比增长约5%。市场需求主要来自基础设施建设(土工布)、环保过滤(袋式除尘)、汽车工业(内饰)、医疗健康(防护服、口罩)及家居装饰等领域。
- 区域分布:中国针刺无纺布产业集群主要集中在浙江、江苏、山东、广东、福建等地,其中浙江省(绍兴、温州)和江苏省(常熟、仪征)是主要生产基地,拥有完整的产业链配套。
三、竞争格局
- 市场集中度:中国针刺无纺布行业企业数量众多,但以中小型企业为主,市场集中度较低。头部企业包括稳健医疗、金三发、延江股份、欣龙控股等,但在针刺细分领域,专业龙头企业较少,竞争较为分散。
- 竞争层次:低端市场产品同质化严重,价格竞争激烈;中高端市场(如高性能过滤材料、汽车内饰、医疗级针刺布)技术壁垒较高,利润空间较大,主要由少数具备研发能力的企业占据。
- 国际化竞争:国内企业逐步拓展海外市场,但与国际巨头(如科德宝、杜邦、东丽等)相比,在品牌、技术、高端产品方面仍存在差距。出口产品以中低端为主,进口依赖高性能、高附加值产品。
四、发展趋势
- 技术创新驱动:针刺无纺布将向高性能、功能化方向发展,如开发耐高温、阻燃、抗菌、可降解等特性产品,满足环保和高端应用需求。
- 应用领域拓展:随着环保政策趋严和新能源汽车快速发展,针刺无纺布在空气过滤、水过滤、电池隔膜、汽车轻量化等领域的应用将进一步提升。
- 绿色可持续发展:生物基纤维、可降解材料的应用将增加,清洁生产和循环利用技术将得到推广。
- 产业整合加速:环保监管和成本压力将推动行业整合,落后产能逐步淘汰,优势企业通过兼并重组扩大市场份额,提升行业集中度。
- 智能制造升级:自动化、数字化生产线将普及,提高生产效率和产品质量,降低人工成本。
五、
2023年,中国针刺无纺布行业在市场需求稳步增长的面临产业结构调整和升级的挑战。企业需加强技术研发,拓展高端应用,注重绿色环保,以在激烈的市场竞争中实现可持续发展。预计未来几年,针刺无纺布行业将保持中速增长,市场前景广阔。
如若转载,请注明出处:http://www.petgcl.com/product/61.html
更新时间:2026-11-21 15:32:41